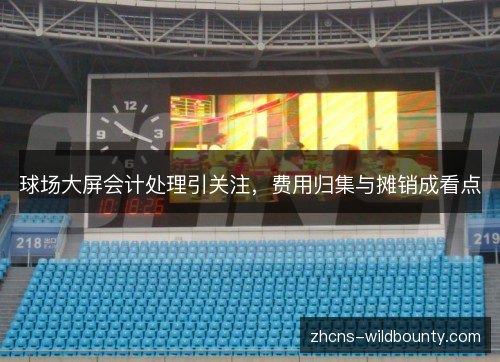
球场大屏会计处理引关注,费用归集与摊销成看点。皇家马德里伯纳乌球场、曼联老特拉福德球场和拜仁慕尼黑安联球场相继升级大屏,投入动辄数千万元资金,账务口径却并不统一。这些球场大屏既关系比赛日收入与赞助权益,也影响俱乐部利润和联赛监管指标,因而更值得细看。
皇家马德里在伯纳乌球场改造中把主环屏、看台屏和控制系统打包成球场大屏项目,硬件采购与安装支出计入固定资产,内容制作、软件授权和临时维护则进入当期费用。俱乐部希望新屏幕服务欧冠比赛日和商业活动,费用归集需要按用途拆分,避免与草皮、看台工程混在一起。
曼联老特拉福德球场的记分大屏更新近期也被业内拿来讨论。俱乐部把相关主体设备列入球场设施,按预计使用年限分期摊销,而老旧线路拆除和临时屏幕租赁费用被归入比赛日运营成本。 PG电子App下载这样的处理让球场大屏的资本化边界变得清晰,也让费用归集不再全塞进一个科目里。
拜仁慕尼黑在安联球场近期推进屏幕改造时,把与赞助商绑定的广告展示系统单独建账核算。硬件和安装费用进入长期固定资产,冠名权益相关的展示内容成本按合同期分期进行摊销。球场大屏因此不仅是比赛设施,也成为赞助合同履约的一部分,费用归集要跟着权益走清楚。
多特蒙德在伊杜纳信号公园球场更换南看台大屏之后,日常维护和内容更新费用被计入当期运营成本,只有屏幕本体和钢结构支撑进入俱乐部长期资产。多特蒙德的做法强调收入与成本配比,比赛日广告和球迷服务带来的收益无法可靠拆分时,球场大屏更多按相应费用化处理。
会计判断的关键落在资本化条件。球场大屏能否带来未来经济利益、相关成本能否可靠计量、是否属于球场长期设施,决定支出进入固定资产还是当期损益。皇家马德里和曼联的差异并不神秘,根源在于具体项目边界、合同安排和内部核算颗粒度不同,费用归集因此出现不同答案。
摊销年限是第二个看点。球场大屏硬件通常按八到十年摊销,控制软件和内容平台按三到五年摊销,赛事日临时内容制作则直接费用化。拜仁慕尼黑安联球场的做法把广告播放系统与硬件分开,多特蒙德伊杜纳信号公园球场则更强调维护支出的当期属性,年限差异会改变年度利润节奏。
费用归集难点在于混合成本。球场大屏常与看台改造、照明、网络和广告权益打包招标,合同总价里既有屏幕本体,也有钢结构、布线和内容管理系统。若没有清晰的分摊依据,皇家马德里伯纳乌球场、曼联老特拉福德球场这类大项目就容易把球场大屏支出混入其他工程,摊销口径随之走样。
利润影响很快显现。资本化把大额支出摊到多年,短期利润压力较小;费用化则压低当期利润,却让以后年度轻装。英超盈利与可持续规则、西甲工资帽和德甲俱乐部财务审查都盯着成本口径,球场大屏会计处理因此不只是财务技术问题,还会影响引援空间和联赛竞争节奏。
收入端同样要匹配。球场大屏提升广告展示面积和球迷互动体验,赞助商权益、比赛日餐饮和冠名收入可能增加。皇家马德里伯纳乌球场把大屏用于欧冠之夜灯光秀,曼联老特拉福德球场用它服务英超转播,收入确认节奏与摊销年限若不匹配,费用归集就会失真,球场大屏的商业价值也难以准确呈现。
审计与披露开始跟进。审计师关注球场大屏资产是否存在减值迹象,摊销政策是否前后一致,费用归集是否有合同和验收单支撑。托特纳姆热刺球场、巴黎圣日耳曼王子公园球场等项目的披露若能把硬件、软件和内容成本分开,投资者就更容易判断球场大屏投入的真实回报。
联赛监管口径并不完全一致。英超俱乐部在盈利与可持续规则下更在意摊销年限,西甲联盟在工资帽审核中会追问大屏投入与收入增量是否匹配,德甲则强调会员俱乐部财务稳健。欧足联财务公平竞赛规则也会看球场大屏是否被用来虚增商业收入,费用归集和摊销因此成为跨联赛的会计焦点。
竞技层面看似无关,财务空间却会传导。皇家马德里若因球场大屏摊销减少短期引援余量,贝林厄姆的阵容补强节奏会受影响;曼联在英超规则也要平衡老特拉福德球场大屏投入与阵容支出;拜仁慕尼黑在德甲和欧冠双线竞争要算清安联球场屏幕改造成本。贝林厄姆和安切洛蒂感受不到分录,却会感受到预算。
往后看,球场大屏正从单一硬件变成数字运营平台。内容更新、互动服务、广告投放和赛事转播交织,费用归集需要更细的标签,摊销也要与合同期和收益期匹配。皇家马德里伯纳乌球场、曼联老特拉福德球场和拜仁慕尼黑安联球场的实践会推动俱乐部建立更透明的球场大屏资产台账。
球场大屏会计处理引关注,核心真正不是把费用藏进哪个科目,而是让投入、收益和监管口径彼此对得上。费用归集与摊销做得清楚,俱乐部才能在赞助谈判、比赛日运营和阵容建设之间做出相应可信选择,联赛也才能在英超、西甲、德甲和欧冠交织的长期财务规则里维持清晰公平。